Il bonus studenti fuori sede è la detrazione IRPEF del 19% sul
canone di locazione pagato dagli studenti universitari che studiano lontano da casa, applicabile fino a un tetto di spesa di 2.633 euro annui, per un risparmio massimo di circa 500,27 euro. Si richiede in dichiarazione dei redditi (modello 730 o Redditi Persone Fisiche) compilando il rigo E8/E10 con il codice 18, ed è riservata a chi frequenta un ateneo situato ad almeno 100 km dal Comune di residenza e in una provincia diversa.
Punti chiave
- Detrazione IRPEF del 19% sui canoni di locazione degli studenti universitari fuori sede.
- Tetto massimo di spesa detraibile: 2.633 euro annui, per un risparmio fino a 500,27 euro.
- Requisito distanza: università in un Comune diverso da quello di residenza, ad almeno 100 km e in provincia diversa.
- Valida per contratti registrati ai sensi della legge 431/1998, per atenei pubblici o privati (esclusi quelli telematici).
- Si indica nel 730 o nel modello Redditi, sezione E, righi E8-E10, con codice onere 18.
- Dal 2025 opera un tetto aggiuntivo alle detrazioni IRPEF per i redditi sopra i 75.000 euro (cap complessivo sugli oneri detraibili).
- Documentazione e ricevute vanno conservate per almeno 5 anni in caso di controllo.
Cos’è il bonus studenti fuori sede
Il cosiddetto “bonus studenti fuori sede” non è un contributo a fondo perduto, ma una detrazione fiscale prevista dal Testo Unico delle Imposte sui Redditi (TUIR) per le famiglie che sostengono le spese di locazione di uno studente universitario iscritto a un corso di laurea lontano dalla residenza anagrafica. L’agevolazione consente di recuperare parte del canone di affitto pagato durante l’anno d’imposta, riducendo l’IRPEF dovuta in sede di
dichiarazione dei redditi. Può richiederla sia lo studente stesso, se presenta la dichiarazione in autonomia, sia il genitore che lo ha a carico fiscalmente, ripartendo eventualmente la detrazione tra più familiari.
Requisiti per accedere alla detrazione
Per beneficiare della detrazione sull’affitto degli studenti universitari fuori sede occorre rispettare contemporaneamente alcune condizioni stabilite dalla normativa fiscale e confermate dalle istruzioni ministeriali per il 2026:
- Distanza minima: l’università deve trovarsi in un Comune diverso da quello di residenza dello studente, a una distanza di almeno 100 km, calcolata secondo una qualsiasi delle vie di comunicazione esistenti (stradale, ferroviaria o comunque la più breve tra quelle effettivamente percorribili).
- Provincia diversa: l’ateneo deve appartenere a una provincia diversa da quella di residenza dello studente.
- Ubicazione dell’immobile: l’alloggio locato deve trovarsi nel Comune in cui ha sede l’università o nei Comuni limitrofi.
- Tipo di ateneo: la detrazione spetta sia per le università pubbliche sia per quelle private, ma è esclusa per le università telematiche.
- Tipo di contratto: il contratto di locazione deve essere stipulato o rinnovato ai sensi della legge n. 431/1998 e riguardare un’unità immobiliare a uso abitativo regolarmente registrata.
- Iscrizione regolare: lo studente deve risultare iscritto a un corso di laurea, laurea magistrale o ciclo unico presso l’ateneo di riferimento.
La detrazione è cumulabile con altre agevolazioni per l’università, come quella sulle tasse universitarie, ma va calcolata separatamente rispettando i rispettivi limiti di spesa.
Tetto di spesa e importo della detrazione
Il limite massimo di spesa su cui calcolare la detrazione è fissato a 2.633 euro per periodo d’imposta. Applicando l’aliquota del 19%, il risparmio fiscale massimo ottenibile è pari a 500,27 euro l’anno. Se il canone di locazione effettivamente sostenuto è inferiore al tetto, la detrazione si calcola sull’importo realmente pagato e documentato.
| Voce |
Importo/Valore |
| Aliquota di detrazione |
19% |
| Tetto massimo di spesa detraibile |
2.633 euro annui |
| Risparmio fiscale massimo |
500,27 euro annui |
| Distanza minima richiesta |
100 km e provincia diversa |
| Codice da indicare nel 730 |
18 (righi E8-E10) |
Il tetto aggiuntivo per i redditi alti dal 2025
Dal 1° gennaio 2025 la Legge di Bilancio ha introdotto un limite complessivo alla fruizione delle detrazioni IRPEF per i contribuenti con reddito complessivo superiore a 75.000 euro. In pratica, per questi contribuenti l’insieme degli oneri detraibili (compresa la detrazione per l’affitto degli studenti fuori sede) viene moltiplicato per un coefficiente calcolato su un importo base di 14.000 euro per redditi tra 75.001 e 100.000 euro, oppure 8.000 euro oltre i 100.000 euro, e tale coefficiente varia in base al numero di
figli a carico. Questo meccanismo, valido anche nella dichiarazione dei redditi 2026, può ridurre l’importo effettivamente detraibile per le famiglie con redditi più elevati, quindi è opportuno verificare con un CAF o un commercialista l’impatto specifico sulla propria posizione.
Come si richiede: la procedura nel 730
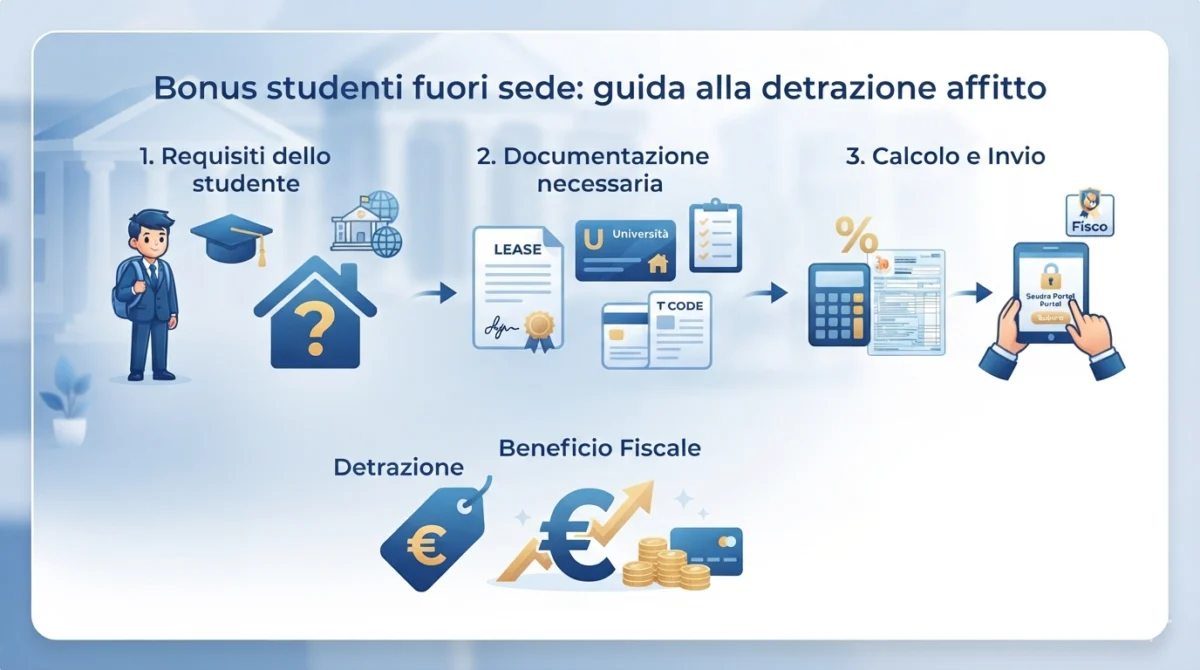
La detrazione per l’affitto degli studenti fuori sede si richiede in sede di dichiarazione dei redditi, seguendo questi passaggi:
- Raccogliere la documentazione: contratto di locazione registrato, ricevute o bonifici dei canoni pagati, certificato di iscrizione universitaria dello studente.
- Verificare i requisiti: distanza dell’ateneo dalla residenza, ubicazione dell’immobile, tipologia di contratto.
- Compilare la Sezione E del modello 730: indicare l’importo del canone annuo pagato (fino al tetto di 2.633 euro) nei righi da E8 a E10, riportando il codice onere 18.
- In alternativa, usare il modello Redditi Persone Fisiche: stessa logica di compilazione, sezione dedicata agli oneri detraibili.
- Presentare la dichiarazione: il modello 730/2026 va inviato entro il 30 settembre 2026; il modello Redditi PF entro il 31 ottobre 2026.
- Conservare i documenti: contratti, ricevute e attestazioni vanno conservati per almeno 5 anni, termine entro cui l’Agenzia delle Entrate può effettuare controlli.
Chi si affida a un CAF o a un commercialista per l’elaborazione del 730 deve semplicemente consegnare la documentazione: sarà il professionista a inserire correttamente i dati nei righi corretti e a verificare eventuali limitazioni legate al reddito complessivo del nucleo familiare.
Domande frequenti
Chi può richiedere il bonus studenti fuori sede 2026?
Può richiederlo lo studente universitario che sostiene direttamente la spesa dell’affitto, oppure il genitore o il familiare che lo ha fiscalmente a carico. In quest’ultimo caso la detrazione confluisce nella dichiarazione di chi ha lo studente a carico, o può essere ripartita tra più soggetti se la spesa è sostenuta da entrambi i genitori.
Qual è la distanza minima richiesta tra residenza e università?
La distanza minima è di 100 km, calcolata sulla via di comunicazione più breve tra quelle esistenti (stradale o ferroviaria), e l’ateneo deve trovarsi in una provincia diversa da quella di residenza dello studente.
Qual è l’importo massimo detraibile nel 2026?
Il tetto di spesa su cui calcolare la detrazione è di 2.633 euro annui. Applicando l’aliquota del 19%, il risparmio fiscale massimo è di 500,27 euro l’anno.
La detrazione spetta anche per le università telematiche?
No. La detrazione sull’affitto per studenti fuori sede è esclusa per gli iscritti a università telematiche, mentre spetta indistintamente per atenei pubblici e privati tradizionali.
Dove va indicata la spesa nel modello 730?
Va indicata nella Sezione E del modello 730, nei righi da E8 a E10, utilizzando il codice onere 18, riportando l’importo del canone di locazione effettivamente pagato entro il limite massimo previsto.
I redditi alti riducono la detrazione?
Sì. Dal 2025 è in vigore un tetto complessivo alle detrazioni IRPEF per i contribuenti con reddito superiore a 75.000 euro, calcolato su importi base di 14.000 o 8.000 euro moltiplicati per un coefficiente legato ai figli a carico. Questo può limitare l’importo effettivamente recuperabile anche per la detrazione affitto studenti fuori sede.
Conclusione
Il bonus studenti fuori sede 2026 resta uno degli strumenti fiscali più utili per le famiglie che sostengono i costi di un affitto universitario lontano da casa: una detrazione IRPEF del 19%, fino a 2.633 euro di spesa annua, che può tradursi in un risparmio massimo di circa 500 euro. Per ottenerla senza intoppi è fondamentale rispettare i requisiti di distanza e ubicazione dell’immobile, conservare correttamente la documentazione e compilare in modo puntuale i righi E8-E10 del modello 730 con il codice 18, tenendo conto anche del nuovo tetto alle detrazioni per i redditi più elevati introdotto dal 2025. In caso di dubbi, rivolgersi a un CAF o a un commercialista consente di verificare la propria situazione specifica ed evitare errori in dichiarazione.