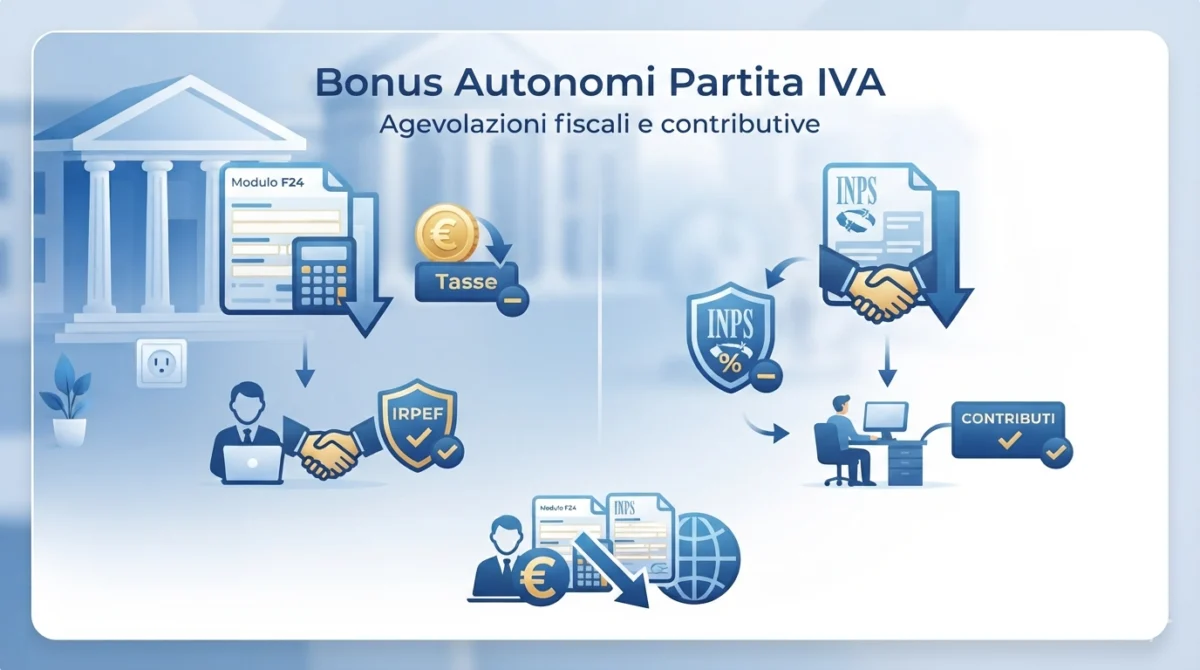
Chi apre o gestisce una partita IVA nel 2026 può contare su un pacchetto di agevolazioni concrete: il
regime forfettario con aliquota al 5% per le nuove attività, l’
esonero contributivo del 50% per chi si iscrive per la prima volta alle gestioni artigiani e commercianti, il
bonus under 35 del Decreto Coesione fino a 18.000 euro e l’
indennità ISCRO per i cali di reddito dei professionisti in Gestione Separata. Non esiste un unico “bonus autonomi”, ma un insieme di misure fiscali e contributive cumulabili solo in parte, ciascuna con requisiti specifici da verificare prima di presentare domanda.
In questa guida trovi un quadro aggiornato e operativo di tutte le agevolazioni attive per lavoratori autonomi e partite IVA nel 2026: chi può accedervi, quanto vale ogni misura, come si richiede e quali errori evitare per non perdere il beneficio.
Punti chiave
- Il regime forfettario prevede un’imposta sostitutiva al 5% per i primi 5 anni di attività (in presenza dei requisiti di “novità”), poi al 15%, con limite di ricavi/compensi di 85.000 euro annui.
- Artigiani e commercianti che si iscrivono per la prima volta all’INPS tra il 2025 e il 2027 hanno diritto a una riduzione del 50% dei contributi previdenziali per 36 mesi.
- Il bonus under 35 del Decreto Coesione eroga fino a 18.000 euro (500 euro al mese per 36 mesi) a chi ha aperto partita IVA o costituito un’impresa in un intervallo temporale definito, con una finestra straordinaria di domanda aperta nei primi mesi del 2026.
- L’ISCRO è un’indennità INPS per autonomi in Gestione Separata che hanno subito un forte calo di reddito: da 255,53 a 817,69 euro al mese per sei mesi, con domande dal 15 giugno al 31 ottobre 2026.
- Le agevolazioni non sono tutte cumulabili tra loro: prima di presentare domanda va verificata la compatibilità con la propria situazione contributiva e reddituale.
- Le domande si presentano quasi sempre online, tramite SPID, CIE o CNS, sui portali INPS o Agenzia delle Entrate, oppure con l’assistenza di un commercialista o di un patronato.
Le agevolazioni attive per autonomi e partite IVA nel 2026
1. Regime forfettario: aliquota al 5% per le nuove attività
Il regime forfettario resta il principale strumento di vantaggio fiscale per chi lavora con partita IVA come libero professionista, artigiano o commerciante. Per il 2026 il limite di ricavi o compensi conseguiti nell’anno precedente per l’accesso e la permanenza nel regime è fissato a
85.000 euro.
Chi avvia una nuova attività può beneficiare dell’
aliquota ridotta al 5% (al posto del 15% ordinario) per i primi cinque anni, a condizione di rispettare i cosiddetti requisiti di novità:
- non aver esercitato, nei tre anni precedenti l’apertura della partita IVA, un’attività artistica, professionale o d’impresa, anche in forma associata o familiare;
- la nuova attività non deve costituire mera prosecuzione di un’attività precedentemente svolta come lavoro dipendente o autonomo (salvo periodo di pratica obbligatoria);
- se si prosegue un’attività svolta in precedenza da un altro soggetto, i ricavi/compensi realizzati nel periodo d’imposta precedente devono essere inferiori a 85.000 euro.
Superato il quinquennio agevolato, o al venir meno dei requisiti di novità, si applica l’aliquota ordinaria del 15% sul reddito imponibile, calcolato applicando il coefficiente di redditività previsto per il proprio codice ATECO e sottraendo i contributi previdenziali versati.
2. Esonero contributivo 50% per artigiani e commercianti
Per chi si iscrive per la prima volta, nel periodo 2025-2027, alle
Gestioni INPS Artigiani e Commercianti ed è titolare di partita IVA in regime forfettario, è prevista una
riduzione del 50% della contribuzione previdenziale dovuta, applicabile per un massimo di 36 mesi. L’agevolazione riguarda sia la quota fissa che quella eccedente il minimale, calcolata sul reddito effettivo.
Si tratta di un beneficio automatico su opzione: va richiesto tramite domanda telematica sul portale INPS (o tramite intermediario abilitato), specificando l’adesione al regime agevolato. La riduzione non è cumulabile con altri esoneri contributivi totali riferiti alle stesse mensilità.
3. Bonus under 35 partite IVA – Decreto Coesione
Il bonus rivolto ai giovani under 35 (Decreto Coesione) eroga un contributo mensile di
500 euro per 36 mesi, fino a un massimo di
18.000 euro, a chi ha avviato un’attività autonoma o d’impresa aprendo partita IVA o costituendo società in un intervallo temporale definito dalla normativa, trovandosi in stato di disoccupazione al momento dell’avvio e operando in settori strategici individuati dal decreto attuativo.
Nel 2026 l’INPS ha riaperto una finestra straordinaria di domanda (fine gennaio – inizio marzo) estendendo il beneficio anche ai liberi professionisti, categoria inizialmente esclusa. Requisiti tipici:
- età inferiore a 35 anni al momento dell’apertura della partita IVA;
- stato di disoccupazione o non occupazione al momento dell’avvio;
- attività esercitata in uno dei settori individuati come strategici;
- residenza/sede dell’attività secondo i criteri stabiliti dal decreto attuativo (con particolare favore per il Mezzogiorno).
La domanda si presenta esclusivamente online tramite il sito INPS, con autenticazione SPID, CIE o CNS, nella sezione dedicata agli incentivi per l’autoimpiego.
4. ISCRO – Indennità Straordinaria di Continuità Reddituale e Operativa
L’ISCRO non è un incentivo all’apertura di partita IVA, ma un ammortizzatore sociale pensato per chi un’attività autonoma la sta già svolgendo e ha subito un calo significativo del reddito. È riservata ai liberi professionisti iscritti alla
Gestione Separata INPS (non iscritti ad altre casse previdenziali obbligatorie).
Requisiti principali per il 2026:
- partita IVA attiva da almeno tre anni al momento della domanda;
- reddito 2025 inferiore al 70% della media dei redditi 2023-2024;
- reddito 2025 non superiore a 12.749,18 euro;
- regolarità contributiva e non aver già percepito l’ISCRO nel 2024 o nel 2025.
L’importo mensile varia da
255,53 a 817,69 euro, pari al 25% (su base semestrale) della media dei redditi degli anni di riferimento, erogato per sei mensilità consecutive. Le domande per il 2026 si presentano dal
15 giugno al 31 ottobre tramite il portale INPS, servizio “Punto d’accesso alle prestazioni non pensionistiche”, percorso Sostegni, Sussidi e Indennità, oppure tramite patronato o Contact Center INPS.
Tabella riepilogativa delle agevolazioni 2026
| Agevolazione |
Destinatari |
Valore/beneficio |
Dove si richiede |
| Regime forfettario 5% |
Nuove attività con requisiti di novità, ricavi entro 85.000 € |
Imposta sostitutiva al 5% per 5 anni (poi 15%) |
Agenzia delle Entrate, in dichiarazione/apertura partita IVA |
| Esonero contributivo 50% |
Nuovi iscritti Gestioni Artigiani/Commercianti 2025-2027 in forfettario |
Riduzione 50% contributi INPS per 36 mesi |
Portale INPS, domanda telematica |
| Bonus under 35 (Decreto Coesione) |
Under 35, disoccupati, settori strategici |
500 €/mese fino a 18.000 € (36 mesi) |
Portale INPS con SPID/CIE/CNS |
| ISCRO |
Autonomi Gestione Separata con calo reddito |
Da 255,53 a 817,69 €/mese per 6 mesi |
Portale INPS, 15 giugno – 31 ottobre 2026 |
Come richiedere le agevolazioni: procedura generale
Pur trattandosi di misure diverse, gestite da enti differenti (Agenzia delle Entrate per il regime fiscale, INPS per i contributi e gli incentivi economici), il percorso di richiesta segue alcuni passaggi comuni:
- Verifica dei requisiti: controllare data di apertura della partita IVA, codice ATECO, fatturato/reddito degli anni precedenti e situazione contributiva.
- Autenticazione digitale: la maggior parte delle domande richiede SPID, Carta d’Identità Elettronica (CIE) o Carta Nazionale dei Servizi (CNS).
- Presentazione della domanda telematica: tramite portale INPS (per esoneri, bonus under 35 e ISCRO) o in sede di apertura/gestione della partita IVA per il regime forfettario agevolato.
- Assistenza di un professionista: commercialisti, CAF e patronati possono presentare la domanda per conto del richiedente e verificare la compatibilità tra più misure.
- Monitoraggio degli esiti: le comunicazioni di accoglimento, rigetto o richiesta di integrazione documentale arrivano tramite il cassetto previdenziale INPS o l’area riservata dell’Agenzia delle Entrate.
È buona norma conservare la documentazione relativa a redditi, contributi versati e comunicazioni di inizio attività, poiché può essere richiesta in fase di controllo o integrazione della pratica.
Domande frequenti
Il regime forfettario al 5% e l’esonero contributivo 50% sono cumulabili?
Sì, in linea di massima le due misure agiscono su piani diversi (imposta sui redditi la prima, contributi previdenziali la seconda) e possono coesistere per chi apre una nuova attività in regime forfettario e si iscrive per la prima volta alle Gestioni Artigiani o Commercianti. È comunque consigliabile verificare la propria posizione con un commercialista, perché le regole di dettaglio possono variare in base al tipo di attività.
Chi lavora in Gestione Separata può accedere all’esonero contributivo del 50%?
No, la riduzione del 50% dei contributi è riservata ai nuovi iscritti alle Gestioni Artigiani e Commercianti. I professionisti iscritti alla Gestione Separata INPS non rientrano in questa misura, ma possono eventualmente accedere all’ISCRO se rispettano i requisiti reddituali richiesti.
Il bonus under 35 spetta anche a chi ha già una partita IVA aperta da tempo?
No, il bonus è collegato all’apertura di una nuova partita IVA o alla costituzione di una nuova impresa entro l’intervallo temporale stabilito dal Decreto Coesione, e richiede lo stato di disoccupazione al momento dell’avvio dell’attività. Chi ha già un’attività avviata da anni non rientra tra i beneficiari di questa specifica misura.
Quanto tempo impiega l’INPS a rispondere a una domanda di ISCRO?
I tempi di istruttoria variano in base al numero di domande ricevute e alla completezza della documentazione presentata. È consigliabile presentare la domanda il prima possibile nella finestra utile (15 giugno – 31 ottobre 2026) e monitorare lo stato della pratica tramite il cassetto previdenziale online, per poter eventualmente integrare documenti mancanti senza perdere la scadenza.
Cosa succede se durante i 5 anni di aliquota al 5% si superano gli 85.000 euro di ricavi?
Il superamento della soglia degli 85.000 euro comporta l’uscita dal regime forfettario a partire dall’anno successivo (o, in caso di superamento oltre una soglia più alta stabilita dalla normativa, anche nel corso dello stesso anno), con il passaggio al regime ordinario IRPEF. Si perde quindi sia l’aliquota del 5% sia il regime forfettario stesso, non solo l’agevolazione.
È possibile richiedere più agevolazioni contemporaneamente nello stesso anno?
Dipende dalla natura delle misure: agevolazioni fiscali (come il forfettario al 5%) e agevolazioni contributive (come l’esonero 50%) sono generalmente cumulabili perché incidono su basi diverse. Bonus economici a fondo perduto o indennità come il bonus under 35 e l’ISCRO, invece, hanno spesso clausole di incompatibilità reciproca o con altri sostegni al reddito: la verifica va fatta caso per caso al momento della domanda.
Conclusione
Le agevolazioni per autonomi e partite IVA nel 2026 formano un sistema articolato che combina benefici fiscali strutturali, come il regime forfettario al 5%, con misure contributive a termine e sostegni al reddito legati a specifiche condizioni anagrafiche o reddituali. Non esiste una soluzione unica valida per tutti: la convenienza reale dipende dall’anzianità della partita IVA, dal settore di attività, dall’età del titolare e dall’andamento dei redditi negli ultimi anni. Prima di presentare qualsiasi domanda, è opportuno verificare i requisiti aggiornati sui portali ufficiali di INPS e Agenzia delle Entrate o rivolgersi a un commercialista, per costruire la combinazione di agevolazioni più vantaggiosa e evitare di perdere benefici per errori formali o scadenze mancate.