Il
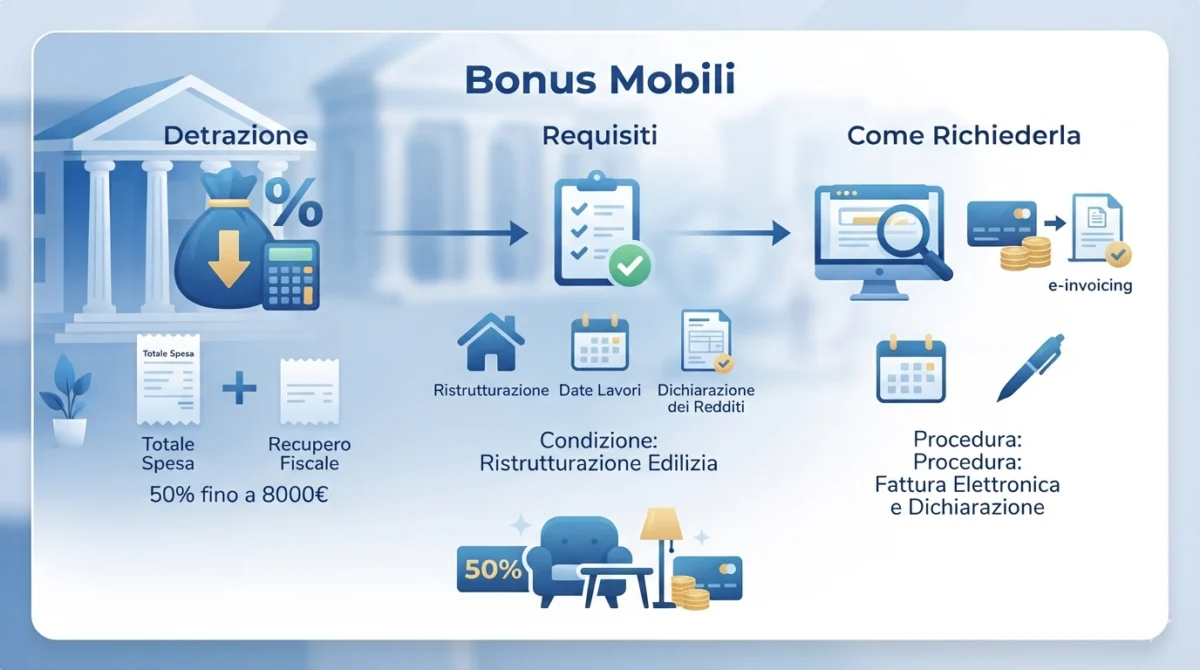
bonus mobili 2026 è la detrazione IRPEF del
50% riconosciuta a chi acquista mobili e grandi elettrodomestici nuovi destinati ad arredare un immobile oggetto di ristrutturazione edilizia. Il tetto massimo di spesa su cui calcolare la detrazione è
5.000 euro per unità immobiliare, con rimborso ripartito in
10 quote annuali di pari importo. Per usufruirne è indispensabile aver avviato lavori edilizi che rientrano nel
bonus ristrutturazioni, e la richiesta si effettua indicando le spese nella dichiarazione dei redditi (modello 730 o Redditi Persone Fisiche).
Punti chiave
- Detrazione IRPEF del 50% sulle spese per mobili nuovi e grandi elettrodomestici.
- Tetto massimo di spesa detraibile: 5.000 euro per immobile ristrutturato (beneficio fiscale massimo 2.500 euro).
- Rimborso in 10 rate annuali di pari importo, indicate in dichiarazione dei redditi.
- Obbligatorio il collegamento a un intervento di ristrutturazione, manutenzione straordinaria o restauro avviato non prima del 1° gennaio dell’anno precedente all’acquisto.
- Elettrodomestici ammessi solo se di classe energetica elevata (almeno A per i forni, E per lavatrici/lavasciugatrici/lavastoviglie, F per frigoriferi e congelatori).
- Pagamento obbligatorio tracciabile: bonifico, carta di debito o di credito. Vietati contanti e assegni.
- La detrazione spetta anche se l’importo speso per l’arredo supera quello sostenuto per la ristrutturazione.
Cos’è il bonus mobili e a chi spetta
Il bonus mobili ed elettrodomestici è un’agevolazione fiscale collegata al più ampio bonus ristrutturazioni, pensata per sostenere l’acquisto di arredi e grandi elettrodomestici destinati a immobili oggetto di lavori edilizi. Non si tratta di un incentivo autonomo: per accedervi è necessario aver sostenuto, o aver iniziato, interventi che danno diritto alla detrazione per ristrutturazioni edilizie, come manutenzione straordinaria, restauro e risanamento conservativo o ristrutturazione edilizia su singole unità immobiliari, anche eseguiti in economia (cioè senza affidarli integralmente a un’impresa).
Possono beneficiare della detrazione i contribuenti che sostengono le spese, a prescindere dal titolo di possesso dell’immobile (proprietario, nudo proprietario, titolare di un diritto reale di godimento, inquilino o comodatario), purché sostengano effettivamente il costo e siano intestatari dei documenti di pagamento e delle fatture.
Requisiti per accedere alla detrazione
Il requisito centrale del bonus mobili 2026 è il collegamento temporale con i lavori di ristrutturazione. Nello specifico:
- I lavori edilizi devono essere stati avviati non prima del 1° gennaio dell’anno precedente a quello in cui vengono acquistati i mobili o gli elettrodomestici.
- Gli arredi acquistati devono essere destinati ad ammobiliare l’immobile oggetto dell’intervento edilizio agevolato, non necessariamente la stessa stanza ristrutturata, ma l’unità immobiliare interessata dai lavori.
- La data di inizio lavori può essere anteriore a quella di acquisto dei beni: ciò che conta è la coerenza cronologica tra intervento edilizio e spesa per l’arredo.
- Non è necessario che l’ammontare speso per i mobili sia inferiore a quello sostenuto per la ristrutturazione: la detrazione spetta comunque, entro il tetto di spesa previsto.
Tetto di spesa e aliquota di detrazione
Per il 2026 la percentuale di detrazione resta fissata al
50%, calcolata su un ammontare massimo di spesa di
5.000 euro per unità immobiliare. Il beneficio fiscale massimo ottenibile è quindi pari a 2.500 euro, da recuperare in dieci quote annuali di pari importo nella dichiarazione dei redditi, senza possibilità di cessione del credito o sconto in fattura.
Il tetto di spesa è riferito al singolo immobile ristrutturato: chi possiede più abitazioni oggetto di distinti interventi di ristrutturazione può fruire del bonus mobili per ciascuna unità immobiliare, entro il limite previsto per ognuna.
| Caratteristica |
Dettaglio 2026 |
| Aliquota di detrazione |
50% |
| Tetto massimo di spesa |
5.000 euro per unità immobiliare |
| Detrazione massima ottenibile |
2.500 euro |
| Numero di rate |
10 quote annuali di pari importo |
| Collegamento richiesto |
Bonus ristrutturazioni (lavori avviati dal 1° gennaio dell’anno precedente) |
| Modalità di pagamento ammesse |
Bonifico, carta di debito, carta di credito |
| Dove si richiede |
Dichiarazione dei redditi (modello 730 o Redditi PF) |
Quali beni rientrano nel bonus mobili
Sono agevolabili l’acquisto di mobili nuovi destinati all’arredo dell’immobile ristrutturato, tra cui letti, armadi, cassettiere, librerie, scrivanie, tavoli, sedie, comodini, divani, poltrone, credenze, materassi e apparecchi di illuminazione, quando costituiscono un necessario completamento dell’arredo dell’immobile oggetto di ristrutturazione.
Sono esclusi acquisti di porte, pavimentazioni, tende e tendaggi, oltre ad altri complementi di arredo che non rientrano nella nozione di mobile.
Per i grandi elettrodomestici, la detrazione è ammessa solo per beni nuovi dotati di etichetta energetica, con classe non inferiore a:
- Classe A per i forni;
- Classe E per lavatrici, lavasciugatrici e lavastoviglie;
- Classe F per frigoriferi e congelatori;
- oppure senza obbligo di etichetta energetica per le tipologie di elettrodomestici non ancora soggette a etichettatura obbligatoria.
Rientrano tra i grandi elettrodomestici agevolabili anche apparecchi come piani cottura, stufe elettriche, radiatori elettrici, ventilatori elettrici e apparecchiature per il condizionamento.
Come si richiede: la procedura in dichiarazione dei redditi
Il bonus mobili non richiede comunicazioni preventive né pratiche edilizie autonome: la detrazione va semplicemente indicata nella dichiarazione dei redditi relativa all’anno in cui sono state sostenute le spese, utilizzando il modello 730 o il modello Redditi Persone Fisiche, nel quadro dedicato agli oneri detraibili legati alle ristrutturazioni edilizie.
Passaggi principali per beneficiare correttamente dell’agevolazione:
- Avviare o aver già avviato i lavori edilizi agevolati con il bonus ristrutturazioni, rispettando i limiti temporali indicati.
- Acquistare mobili e/o grandi elettrodomestici nuovi, pertinenti all’immobile oggetto di ristrutturazione.
- Pagare tramite bonifico, carta di debito o carta di credito, conservando le ricevute di transazione.
- Conservare fatture o scontrini “parlanti” che riportino natura, qualità e quantità dei beni acquistati, oltre ai dati identificativi dell’acquirente e, per gli elettrodomestici, la documentazione sulla classe energetica.
- Indicare l’importo delle spese sostenute nella dichiarazione dei redditi dell’anno di riferimento, ripartendo la detrazione in dieci rate annuali.
È fondamentale conservare tutta la documentazione, poiché l’Agenzia delle Entrate può richiederla in caso di controllo, anche negli anni successivi a quello di presentazione della dichiarazione.
Domande frequenti
Il bonus mobili 2026 è cumulabile con il bonus ristrutturazioni?
Sì, anzi è un presupposto necessario: senza un intervento edilizio che dia diritto al bonus ristrutturazioni non è possibile accedere al bonus mobili. I due benefici hanno però tetti di spesa distinti e vanno calcolati separatamente.
Posso richiedere il bonus mobili se sono in affitto?
Sì, la detrazione spetta anche a inquilini e comodatari che sostengono le spese per la ristrutturazione dell’immobile in cui abitano e per l’acquisto dei relativi arredi, a condizione che siano intestatari dei documenti di spesa.
È obbligatorio spendere meno per i mobili rispetto ai lavori di ristrutturazione?
No. Non è più richiesto un rapporto di proporzionalità tra spesa per la ristrutturazione e spesa per l’arredo: si può usufruire del bonus mobili anche se l’importo speso per mobili ed elettrodomestici supera quello sostenuto per i lavori edilizi.
Quali metodi di pagamento sono validi per il bonus mobili?
Sono validi bonifico bancario o postale (anche non “parlante”, diversamente da altri bonus casa), carta di debito e carta di credito. Non sono ammessi pagamenti in contanti o con assegno, pena la perdita del diritto alla detrazione.
Cosa succede se cambio casa prima di aver utilizzato tutte le rate?
Le quote residue della detrazione restano generalmente in capo al contribuente che ha sostenuto la spesa, salvo situazioni particolari legate a decesso o cessione dell’immobile: in tali casi è opportuno verificare la disciplina specifica applicabile al caso concreto.
Il bonus mobili si può ottenere anche senza ristrutturare un intero appartamento?
Sì, è sufficiente un intervento di manutenzione straordinaria, anche eseguito in economia, su una singola unità immobiliare o su parti comuni condominiali, purché rientri tra quelli che danno diritto al bonus ristrutturazioni.
Conclusione
Il bonus mobili 2026 conferma la struttura degli anni precedenti: detrazione IRPEF al 50%, tetto di spesa di 5.000 euro per immobile e rimborso in dieci rate annuali, sempre subordinato all’esecuzione di un intervento di ristrutturazione o manutenzione straordinaria. Per non perdere il diritto all’agevolazione è essenziale rispettare i requisiti temporali, scegliere mobili ed elettrodomestici con le classi energetiche richieste, pagare con strumenti tracciabili e conservare con cura tutta la documentazione da esibire in caso di controllo dell’Agenzia delle Entrate.